Une voiture sans permis (VSP) est soumise à la même obligation d’assurance que n’importe quel véhicule terrestre à moteur. Utiliser un comparateur d’assurance voiture sans permis permet de confronter plusieurs devis en quelques minutes, sur la base de critères identiques. Le gain potentiel entre deux contrats à garanties équivalentes peut représenter plusieurs dizaines d’euros par an, parfois davantage selon le profil du conducteur et l’usage du véhicule.
Fichier des véhicules assurés : ce que le comparateur ne vérifie pas à votre place
Depuis le 1er avril 2024, la carte verte papier a été supprimée. La preuve d’assurance d’une VSP repose désormais sur le Fichier des véhicules assurés (FVA), créé par le décret n° 2023-1152 du 8 décembre 2023. Les forces de l’ordre vérifient la couverture directement à partir de la plaque d’immatriculation.
Ce changement a une conséquence concrète lors d’un changement d’assureur via un comparateur : la mise à jour du FVA dépend de la rapidité avec laquelle le nouvel assureur transmet l’information. Entre la résiliation de l’ancien contrat et l’inscription effective du nouveau, un décalage de quelques jours peut exister.
Avant de finaliser une souscription trouvée sur un comparateur, vérifiez auprès du nouvel assureur le délai d’inscription au FVA. Un contrôle routier pendant cette fenêtre de transition pourrait poser problème, même si le contrat est bien actif. L’ancienne attestation papier ne sert plus de preuve.
Critères de tarification d’une assurance VSP dans un comparateur
Les comparateurs calculent les primes à partir de variables que chaque assureur pondère différemment. Comprendre ces variables permet de remplir le formulaire de devis avec précision, et d’interpréter les écarts de prix entre les offres affichées.
Le profil du conducteur
L’âge, le lieu de résidence et l’historique de sinistralité pèsent lourd. Un conducteur novice, souvent jeune, se voit appliquer une surprime par la majorité des assureurs. Un conducteur dont le permis a été retiré ou annulé constitue un profil considéré à risques aggravés, ce qui réduit le nombre d’offres disponibles sur un comparateur classique.
Le bonus-malus (coefficient de réduction-majoration) ne s’applique pas de la même façon selon les compagnies pour les VSP. Certaines en tiennent compte si le conducteur possède un historique auto classique, d’autres repartent d’un coefficient neutre.
Le véhicule et son usage
La marque, le modèle et l’année de mise en circulation influencent le tarif. Une VSP récente, dont la valeur à neuf reste élevée, justifie une couverture plus large. Le kilométrage annuel estimé et le mode de stationnement (garage, parking fermé, voie publique) modifient aussi la prime.
- Le stationnement en garage fermé réduit le risque de vol et de vandalisme, ce qui peut faire baisser la cotisation de façon notable.
- Un faible kilométrage annuel diminue la probabilité de sinistre, mais n’exonère pas de l’obligation d’assurance, même si le véhicule roule très peu.
- L’âge du véhicule détermine si une garantie dommages tous accidents reste pertinente : sur un modèle ancien, la franchise peut dépasser la valeur résiduelle.
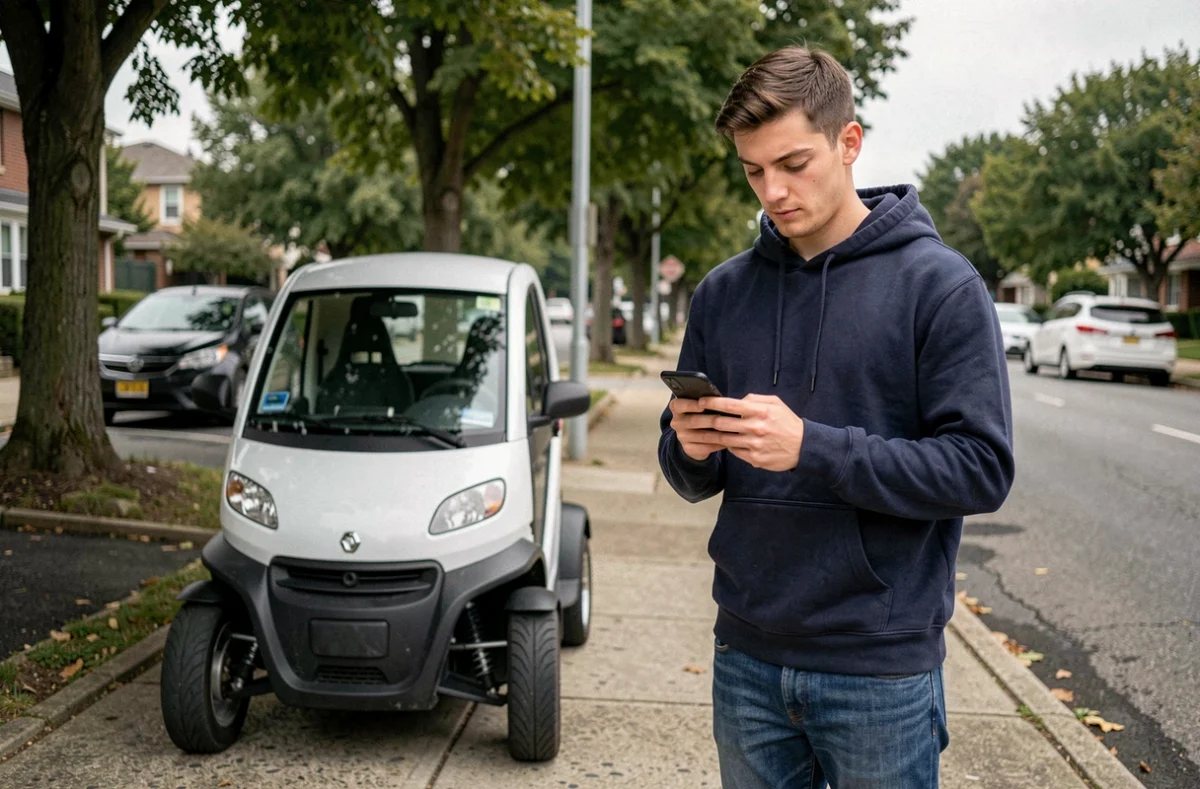
Formules d’assurance VSP : au tiers, intermédiaire ou tous risques
Un comparateur affiche généralement trois niveaux de couverture. Chacun correspond à un périmètre de garanties précis, et le choix dépend de la valeur du véhicule autant que du budget.
La formule au tiers
C’est le minimum légal. Elle couvre la responsabilité civile, c’est-à-dire les dommages causés à autrui. Les dégâts sur votre propre VSP ne sont pas pris en charge. Cette formule affiche le tarif le plus bas, mais elle expose le conducteur à un reste à charge total en cas d’accident responsable ou de vol.
La formule intermédiaire (tiers étendu)
Elle ajoute des garanties ciblées à la responsabilité civile : vol, incendie, bris de glace, catastrophes naturelles. Pour une VSP de moins de cinq ans, cette formule offre un compromis souvent pertinent entre le coût de la prime et le niveau de protection.
La formule tous risques
Elle couvre les dommages au véhicule même en cas d’accident responsable ou sans tiers identifié. La prime est la plus élevée, mais elle se justifie pour un véhicule neuf ou récent dont le remplacement représenterait un coût significatif.
Garantie vol sur une VSP : le piège de la tentative non couverte
Les voitures sans permis sont des cibles régulières de vol en raison de leur système de démarrage souvent simplifié. Lors de la comparaison des offres, la garantie vol mérite une lecture attentive des conditions particulières.
Le point critique porte sur la distinction entre vol abouti et tentative de vol. Un contrat peut couvrir le vol du véhicule (disparition totale) mais exclure la tentative de vol, c’est-à-dire les dégâts causés par une effraction sans que le véhicule ait été déplacé. Serrure forcée, colonne de direction arrachée, vitre brisée : ces réparations restent à la charge du conducteur si la tentative de vol n’est pas explicitement mentionnée.
Sur un comparateur, cette nuance ne figure pas toujours dans le résumé des garanties affiché en première page. Il faut consulter les conditions générales ou la fiche d’information standardisée avant de souscrire. Un contrat légèrement plus cher mais couvrant la tentative de vol peut s’avérer plus économique sur la durée.
Coût moyen et fourchettes de prix pour une assurance voiture sans permis
Les tarifs d’une assurance VSP varient fortement selon le profil et la formule choisie. Les données du marché permettent de donner des ordres de grandeur, sans qu’un montant unique puisse servir de référence universelle.
Pour une formule au tiers simple, les primes annuelles démarrent en dessous de la barre des quelques centaines d’euros pour un profil sans antécédent. Une formule intermédiaire se situe dans une fourchette plus élevée, tandis qu’une couverture tous risques sur un modèle récent peut dépasser sensiblement ces montants.
L’écart entre l’offre la moins chère et la plus chère sur un même comparateur dépasse régulièrement le double du tarif, à garanties comparables. C’est précisément cet écart qui justifie l’utilisation d’un comparateur plutôt qu’une souscription directe chez le premier assureur venu.
Les leviers pour réduire la prime
- Augmenter la franchise : accepter un reste à charge plus élevé en cas de sinistre fait baisser la cotisation annuelle. Ce levier est pertinent pour un conducteur qui roule peu et accepte le risque.
- Retirer les garanties superflues : sur une VSP de plus de dix ans, la garantie dommages tous accidents peut coûter plus cher que la valeur résiduelle du véhicule. Passer en formule intermédiaire ou au tiers réduit la facture.
- Opter pour un paiement annuel plutôt que mensuel : les assureurs appliquent souvent des frais de fractionnement qui alourdissent le coût total du contrat.
- Déclarer un stationnement sécurisé : un garage fermé ou un parking privé constitue un facteur de réduction reconnu par la plupart des compagnies.
Pièges courants lors de l’utilisation d’un comparateur d’assurance VSP
Les comparateurs facilitent la mise en concurrence, mais certains biais peuvent fausser la comparaison si le conducteur n’y prend pas garde.
Des garanties présentées sous des noms différents
Un assureur peut nommer « protection du conducteur » ce qu’un autre appelle « garantie individuelle accident ». Le périmètre diffère parfois : plafond d’indemnisation, délai de carence, exclusions. Comparer les plafonds et les franchises, pas seulement les intitulés.
Le tarif d’appel sans les options nécessaires
Le prix affiché en tête de classement sur un comparateur correspond souvent à la formule la plus dépouillée. L’assistance panne zéro kilomètre, la protection juridique ou le prêt d’un véhicule de remplacement sont parfois facturés en supplément. Le vrai coût ne se révèle qu’après avoir coché toutes les options dont le conducteur a réellement besoin.
L’obligation d’assurance même sans rouler
Un véhicule en état de circuler doit être assuré, même s’il reste stationné. Résilier son contrat parce que la VSP ne roule pas pendant plusieurs mois expose à une amende en cas de contrôle. Si le véhicule est définitivement immobilisé, la solution passe par une déclaration de retrait de circulation auprès de l’administration.
Délais de souscription et de résiliation via un comparateur
La souscription en ligne d’une assurance VSP après comparaison prend en général quelques minutes pour la partie formulaire. L’émission de l’attestation numérique intervient le plus souvent sous 24 à 48 heures, selon l’assureur choisi.
Pour la résiliation d’un contrat existant, la loi permet de résilier à tout moment après un an de contrat, sans frais ni pénalité. Le nouvel assureur sélectionné via le comparateur peut se charger des démarches de résiliation auprès de l’ancien, ce qui simplifie la transition. Le préavis est d’un mois dans le cadre d’une résiliation à échéance classique.
Vérifiez que la date de prise d’effet du nouveau contrat coïncide avec la fin de l’ancien pour éviter toute période sans couverture. Un jour sans assurance suffit à constituer une infraction.
Le formulaire de demande de devis gratuit affiché ci-dessous permet d’obtenir une estimation personnalisée en quelques instants. Remplissez-le pour être rappelé par un professionnel qui pourra affiner les garanties en fonction de votre situation et de votre VSP.